Vad är indexfonder?
Indexfonder är fonder som försöker efterlikna utvecklingen av ett specifikt index, till exempel OMX Stockholm 30. Fonden kommer att köpa ett givet urval av aktier så att fondsammansättningen alltid speglar sammansättningen av aktierna i indexet. På så sätt ska avkastningen på fonden bli densamma som den genomsnittliga avkastningen för hela portföljen av bolag. Till skillnad från de mer kända aktiva fonderna måste förvaltaren följa indexet helt blint. Det innebär att förvaltaren inte ska lägga tid på att analysera företag och försöka slå indexet med bättre avkastning.
Det viktigaste att förstå när det kommer till en indexfond är vad ett index är. I aktievärlden är ett index en sammansättning av aktier som är tänkt att spegla en kategori eller branch. Det kan till exempel vara ett index som speglar techbranchen i Sverige. Ett sådant index kommer vanligtvis att innehålla ett brett spektrum av techbolag som handlas på Stockholmsbörsen.
Den andra punkten som är viktig att komma ihåg med index är att det finns två sätt att sätta ihop dem. Den första kallas "market capitalization weighted", det vill säga varje aktie viktas efter bolagens marknadsvärde. Om det bara hade funnits två techbolag i Svergie, där det ena var värt 10 miljoner och det andra var värt 90 miljoner, så hade indexet bestått av 10 % aktier i det ena bolaget och 90 % aktier i det andra. Den andra formen kallas "equal weighted". Här vägs varje andel lika, så att du i föregående exempel skulle ha 50 % i det ena techbolaget och 50 % i det andra.
Indexfonder har blivit mycket mer populära de senaste åren och får mycket stöd i forskarkretsar samt från ekonomiskribenter och välkända profiler inom branschen. Det beror främst på att indexfonder är billiga, och följer en blind strategi istället för att bero på hur framgångsrik en enskild förvaltare är.
Vad är skillnaden mellan aktiv och passiv förvaltning?
Ett begrepp man hör mycket om i samband med indexfonder är passiv förvaltning. I debatten om traditionella fonder eller indexfonder är bäst används begreppen aktiv och passiv förvaltning. Med aktiv förvaltning avses traditionella fonder där en förvaltare sitter och väljer ut enskilda aktier som han eller hon tror på efter noggranna analyser. Passiv förvaltning är motsatsen. Här följer förvaltaren blint ett givet index eller sammansättning av aktier. När du väljer mellan traditionella fonder och indexfonder är det viktigt att förstå skillnaden mellan dem, och vilka för- och nackdelar de har.
Fördelar med passiv förvaltning
Debatten om aktiv eller passiv förvaltning påverkas till stor del av analytiker på ena sidan och akademiker på andra sidan. Akademin och internationell forskning har länge gynnat passiv förvaltning. Flera forskningsrapporter har tagits fram som visar att indexfonder klarar sig lika bra eller bättre på lång sikt än aktivt förvaltade fonder.
En annan känd anhängare av passiva fonder är Warren Buffet, världens kanske mest kända investerare. 2007 inledde han ett vad med en välkänd förvaltare, där han själv valde en fond som följde S&P 500-index i USA, medan förvaltaren valde ut sina favoritfonder. Satsningen pågick till 1 januari 2018 och Buffets indexfond krossade de övriga fonderna, med 7,1 % avkastning årligen jämfört med de övriga fonderna som bara avkastade 2,1 % årligen.
När man räknar in kostnaderna kommer de flesta indexfonder positivt ut jämfört med aktiva fonder, då indexfonder vanligtvis kostar en bråkdel av aktiva fonder. Vanligtvis kostar en indexfond 0,1-0,4 %, medan en aktivt förvaltad fond ofta kostar upp till 2 %.
Fördelar med aktiv förvaltning
Förvaltare hävdar dock ofta att aktiv förvaltning är det bästa alternativet, eftersom du kan få bättre avkastning än vad du skulle erhålla via indexfonder om du har en skicklig förvaltare med rätt investeringsstrategi. Det är svårt att säga att en av sidorna har rätt och den andra har fel. Det finns dock en enkel förklaring som kan hjälpa till att förklara skillnaden mellan de två synpunkterna.
Låt oss för enkelhetens skull börja med Stockholmsbörsen. En indexfond som följer huvudindex kommer att innehålla samtliga aktier viktade efter bolagens relativa storlek. Avkastningen för indexfonden blir därmed alltid lika med den genomsnittliga avkastningen för alla investerare på börsen. Den aktiva fonden kommer dock välja enskilda aktier och sikta på att slå genomsnittet. Det är här utmaningen med de aktiva fonderna kommer in, nämligen att det är ganska svårt att slå snittet. I de flesta fall kommer ungefär hälften av de investerade medlen att ligga under genomsnittet och hälften kommer att ligga över.
Eftersom indexfonder speglar genomsnittet kommer det nästan alltid finnas skäl att säga att de slår aktiva fonder, eftersom indexfondernas kostnader är lägre. Undantaget skulle givetvis vara om det hade funnits en oproportionerligt stor andel amatörinvesterare på börsen, vilket inte stöds utifrån ekonomisk forskning. Samtidigt kommer ett stort antal aktivt förvaltade fonder fortfarande att prestera bättre än genomsnittet, vilket ligger till grund för de aktiva förvaltarnas argument att deras fonder är bättre än indexfonder.
När du väljer mellan aktiva fonder eller indexfonder bör du därför fråga dig själv: Är jag nöjd med en genomsnittlig avkastning? Om du är det är indexfonder förmodligen rätt strategi för dig. Föredrar du en aktiv fond är det viktigt att vara väldigt selektiv med vilka fonder du väljer, då de måste vara tillräckligt bra för att slå snittet. Titta noga på fondens strategi, kostnaderna, historiska avkastning och inte minst vilka personer som ligger bakom fonden.
Hur "tajmar" du börsen?
Oavsett om du är proffs eller amatör: timing är otroligt svårt. I de allra flesta fall kommer det löna sig att inte försöka tajma marknaden. Den traditionella fällan många faller i är att de får panik och säljer ut när marknaden går dåligt och köper igen när det går bra. En annan fälla är att sälja ut när man tror att toppen är nådd, utan att det faktiskt är det. Sedan kan du hypotetiskt i flera år "vänta" på kraschen och på så sätt gå miste om potentiella vinster. Med sådana strategier kan du snabbt sluta med att köpa högt och sälja lågt. Istället för att tajma marknaden bör du bara investera när du har pengar över, och inte investera mer än du har råd att förlora. Helst ska du inte röra pengarna du har investerat under minst 10 år.
Grafen nedan visar utvecklingen av huvudindex på OMX Stockholm 30 tjugo år tillbaka I tiden. Även om det finns några djupa dalar, särskilt under 2008 under finanskrisen, är trenden uppåtgående. Detta visar att det att investera med lång horisont och att inte tänka så mycket på tajming ofta är det smartaste man kan göra, och inte minst det enklaste.
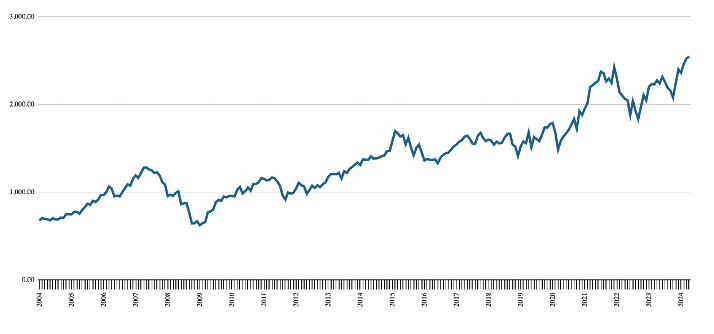
Utveckling av OMX Stockholm 30 sedan 2004 till och med 2024
En strategi du kan överväga istället för att tajma marknaden är att placera en fast andel av dina tillgångar i räntebärande värdepapper och ytterligare en andel på aktiemarknaden, t.ex. 40-60. Genom att hålla aktien fixerad tvingas du sälja aktier när börsen är på väg upp, och köpa aktier när börsen är på väg ner. Detta motsatta sätt att tänka är långt smartare än det kan låta och följs av bland annat den norska Oljefondet. Under hela finanskrisen köpte Oljefondet aktier stadigt för att behålla 40-60 fördelningen. Det har enligt dem lett till 2 000 miljarder i extra avkastning.
Under 2022 såg vi en bred nedgång på marknaden betingad av en envis och hög inflation i kombination med aggressiva räntehöjningar. I ett sådant läge rör sig nödvänligtvis inte heller obligationer och andra snarlika tillgångar på ett sätt som erbjuder en hedge, likt tanken i ovan resonemang. Detta har kommit att utmana 40-60 strategin något även i dedikerade kretsar.
En annan strategi för att undvika att nå en topp på marknaden är att göra en gradvis investering. Istället för att investera allt du hade planerat att investera på en dag sprider du det över ett par månader och köper dig sakta men säkert upp. Det finns alltid en risk att du hamnar i ett läge då du handlar i en uppåtgående trend och gör ditt sista köp dagen innan marknaden kollapsar, men samtidigt är risken att nå toppen något mindre då du sprider investeringen över tiden.
Vilka indexfonder ska du välja?
Den 12 mars 2017 kunde Bloomberg rapportera att det nu finns fler index i USA än amerikanska aktier. Detta illustrerar hur det har blivit mer komplicerat att investera i indexfonder. Flera av indexen är mycket spetsiga och att välja rätt index är avgörande för att uppnå en bra avkastning.
Generellt sett bör du ställa dig själv dessa frågor när du väljer en indexfond:
* Är indexfonden för smal?
* Hur utsatt är indexfonden för fluktuationer i den lokala ekonomin?
Är indexfonden för smal?
När du väljer index är det viktigt att du gör undersökningar på egen hand innan du gör ditt val. Särskilt bör du titta på om indexet riktar sig till en specifik sektor, eller om det finns få bolag i indexet. Det allmänna tipset här är att undvika de index som är alltför fokuserade på en enskild bransch eller ett litet antal aktier. Det är index som i första hand lämpar sig för mer professionella investerare.
I Sverige är de två mest använda indexen OMX Stockholm 30, som är de 30 mest omsatta aktierna i Sverige, och OMX Stockholm Price Index (OMXSPI), som innehåller alla aktier på Stockholmsbörsen (Stockholm all-share). Om du investerar i en indexfond som följer OMX Stockholm 30 kommer du automatiskt att placeras i 30 olika bolag baserat på deras relativa marknadsstorlek.
Hur utsatt är indexfonden för fluktuationer i den lokala ekonomin?
När du väljer index bör du också tänka på vilka länder och delar av världen du kommer att rikta in dig på. Det är ofta klokt att investera bredare än enbart på sin hemmamarknad.
Ett annat alternativ är KLP:s indexfondpaket, där de väljer ut regioner åt dig och anpassar sitt urval efter aktuella marknadstrender. Om du väljer ett sådant paket är det viktigt att se till att förvaltningskostnaderna inte ökar nämnvärt.
Ett typiskt råd från finansprofessorer är: Hitta en så bred global indexfond som möjligt och se till att kostnaderna är låga. Detta är en bra pekare, istället för att gå vilse i djungeln av olika index.
Prislista för billigaste indexfonden
I princip alla svenska banker erbjuder indexfonder, men priserna kan variera något. Hittar du två likadana indexfonder som följer samma index bör du alltid välja den billigaste, så länge fondens förvaltare arbetar för ett seriöst företag. Att välja dyra indexfonder är som att kasta ut pengar genom fönstret då de följer en blind strategi. De billigaste indexfonderna i Sverige kostar mindre än 0,2 % årligen. Här är KLP bland de billigaste.
Internationellt kostar de billigaste indexfonderna mindre än 0,1 % årligen. Avanza är bland de aktörer som har en helt gratis indexfond. Anledningen till att detta kan vara lönsamt är att indexfonder har mycket långa positioner i aktier. De kan då "låna ut" aktierna till exempelvis blankare, och tjäna pengar på den avgift de får på att låna ut aktierna. Att välja en indexfond som kostar i synnerhet mer än 0,2 % årligen är därför föga vettigt.
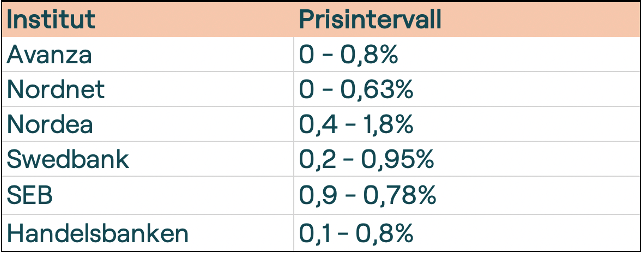
Du kan antingen köpa indexfonder på fondens hemsida, i din nätbank, eller via tjänster som Avanza eller Nordnet. Nedan hittar du en tabell över prisklasser för indexfonder från olika finansiella institut:
ETF
Det finns även flera indexfonder som säljs som "ETF". En ETF (Exchange-traded Fund) är en fond som säljs på börsen som om den vore en aktie. ETF följer en fördefinierad strategi och behöver inte nödvändigtvis följa ett index. Det finns till exempel ETF:er som är investerade i valutor, specifika aktier eller råvaror. Samtidigt finns det många ETF:er som följer ett index. När du investerar i en ETF är det därför viktigt att du håller ett öga på vilken typ av ETF du faktiskt köper, och ser till att den följer det index du vill ha, och inte är särskilt belånad. Det kan du snabbt ta reda på genom att göra en snabb Google-sökning på fondens namn och läsa om det på fondens hemsida.
Fondrobotar
Idag finns det ett flertal aktörer på den svenska marknaden som erbjuder robothandel med fonder. Du börjar generellt med att svara på ett antal frågor om din riskprofil och investeringshorisont. Sedan erhålles en individuell riktad portfölj bestående av exempelvis en andel aktier och en andel ränta. Fondrobotar samarbetar generellt med de bredaste och billigaste indexfonderna och har förhandlat ned priset. Portföljen optimeras kontinuerligt via dessa, vilket gör att du förlorar en del kontroll över dina innehav men slipper tänka på att vikta om denna själv.
Förvaltningen är dock att beakta som passiv, då algoritmen inte tar mänskliga faktorer i beaktning. Många fondrobotar låter dig dock välja huruvida du önskar att ta hänsyn till att investera hållbart eller ej, vilket ligger till grund sett till att bygga din investeringsportfölj.
För en nybörjare kan det vara ett bra sätt att komma igång med sitt sparande, då strategin sätts åt dig baserat på livssituation och sparmål. För någon med mer av ett hobbyintresse för att aktivt förvalta sin portfölj kan dock denna strategin beaktas som något mer passiv och således ge en känsla av kontrollförlust. Vidare är fondrobotens uppdrag till viss del inriktat på att välja fonder med låg avgift som matchar index, till skillnad från aktivt förvaltade fonder där index skall överträffas.
Är det för sent att investera i indexfonder?
I takt med att allt fler investerar i indexfonder är det många som frågar sig om det fortfarande är en bra investering. Indexfonder investerar som sagt blint på aktiemarknaden och gör ingen bedömning av om en aktie är över- eller undervärderad. Flera hävdar att detta har lett till en överprissättning av vissa index, som t.ex. S&P 500-indexet i USA.
Till skillnad från indexfonder kan aktiva förvaltare undvika de mest överprisade aktierna och därmed klara sig bättre i en nedgång. Detta kräver dock att du klarar av att välja rätt förvaltare som har rätt strategi. Om du inte tror att du klarar det så kommer indexfonder förmodligen ändå vara en bra strategi.
Ett annat argument är att ju färre som investerar aktivt, desto färre är det för att säkerställa att aktierna handlas till ett rimligt pris. Det gör det lättare för den som investerar aktivt att hitta bra aktier. I dagsläget är andelen investerad via indexfonder endast 30 % i USA och 15 % i Europa, så vi är nog fortfarande långt ifrån den tidpunkt då detta argument blir giltigt.
Faktorfonder – en trovärdig utmanare till indexfonder?
En trend som vuxit fram de senaste åren är faktorfonder. Detta är ett slags mellanväg mellan indexfonder och aktiva fonder. Faktorfonder hanteras utifrån en på förhand definierad algoritm som plockar aktier. Likheten mellan faktorfonder och indexfonder gör att det inte finns någon förvaltare som sitter och plockar enskilda aktier baserat på preferens. Skillnaden är dock att medan indexfonder bara följer ett index kan faktorfonder ta hänsyn till flera olika förutsättningar eller faktorer.
De mest kända faktorerna är storlek, värde och momentum. Storleksfaktorn indikerar att små företag borde klara sig bättre än stora, medan värde indikerar att företag som är lågt prissatta i förhållande till resultat eller fundamentala värden gör det bättre. Den sista, momentum, innebär att du bör köpa aktier som är på stigande kurs, medan du bör sälja aktier som faller. Viktningen av dessa faktorer varierar från fond till fond och många fonder har inkluderat fler faktorer än dessa tre.
Enligt internationell forskning har aktieurval baserat på faktorerna storlek, värde och momentum överträffat rena indexstrategier. Samtidigt är det viktigt att komma ihåg att dessa analyser görs i efterhand. Faktorerna har med andra ord identifierats utifrån historiska data. Även om momentum kan ha varit en bra prediktor tidigare, betyder det inte att det kommer att fortsätta att vara det, särskilt när alla inkluderar momentum i sina strategier. Detta är faktorfondernas utmaning och de bästa fonderna är de som är tidigast att upptäcka trender och justera viktningen av sina faktorer.
I Sverige är faktorfonder ett relativt nytt koncept, men aktörer som Storebrand har kommit på scenen och säljer sina fonder, till exempel Storebrand Sverige A SEK, med kostnader på runt 0,75 %, vilket är något dyrare än indexfonder.
Sammanfattning
Om Donald Trump hade lagt pengarna han ärvt i en indexfond istället för att investera i fastigheter skulle han vara cirka 3 gånger rikare än vad han är nu. Så skulle de flesta andra som valt aktivt förvaltade fonder under samma period.
Historiskt sett har indexfonder visat sig vara en mycket bra strategi som är lätt att följa. På grund av de låga kostnaderna förknippade med indexfonder överträffar de konsekvent aktivt förvaltade fonder. Detta beror på att indexfonder i princip speglar genomsnittet på marknaden, och följaktligen måste vissa aktiva fonder prestera sämre än genomsnittet.
När du väljer indexfond är det viktigt att titta på vilket index du vill följa. Här kan det vara en idé att välja ett brett globalt index. Det andra du bör hålla koll på är kostnader. Internationellt finns det allt fler fonder som är helt gratis och det finns sällan anledning att välja indexfonder med högre kostnader än 0,2 %. Är du mycket passiv själv kan det även vara ett alternativ att överväga investering via månadssparande hos en fondrobot.
Det sista som är viktigt att komma ihåg är att inte få panik om marknaderna faller. Genom att inte investera mer än du har råd att förlora, och hålla dig till en strategi som bottnar i att inte sälja på många år, kan du säkerställa att indexfonder blir en mycket lönsam strategi.