Kom ihåg att historisk avkastning inte är någon garanti för framtida avkastning och att alla investeringar kan resultera i förlust.
Sedan starten hösten 2018 har FundingPartner-lån samlat haft en avkastning på 9,6 % årligen (IRR), efter förluster och kostnader. Alla siffror i denna artikel är per den 31 juli 2026 och täcker hela portföljen i Norge och Sverige, inklusive obligationslån arrangerade av FundingPartner Securities.

Hämtar data...
Siffran 9,6 % är beräknad genom att kedja samman avkastningen per årgång till ett index, samma metod som ligger bakom grafen ovan. Eftersom hela historiken beräknas om varje gång fler lån avslutas, kan kurvan ändra sig något bakåt i tiden mellan uppdateringar.
Avkastningen är beräknad netto efter realiserade förluster och kostnader, före skatt, och baseras på alla lån som har avslutats, antingen genom återbetalning eller avskrivning på grund av förlust. Eftersom det ofta tar längre tid att avsluta lån i fallissemang än de som följer sin återbetalningsplan, har vi också inkluderat lån i fallissemang som skickats till indrivning. För dessa sätter vi en uppskattning av förväntad avkastning, som i snitt ligger på minus 10 %. Det är medvetet försiktigt: de lån i fallissemang där indrivningen faktiskt har avslutats har i snitt gett positiv avkastning. Totalt ingår 1 020 lån på cirka 3,4 miljarder norska kronor i beräkningen.
Vad påverkar avkastningen för ett lån?
Den faktiska avkastningen på ett lån påverkas främst av den ränta som sätts för lånet och den tillhörande kreditrisken.
Räntan sätts utifrån två huvudsakliga komponenter: den riskfria räntan och ett avkastningskrav. Den riskfria räntan motsvarar den ränta som kan erhållas från centralbanken, och avkastningskravet ska täcka risken i det enskilda lånet. Nivån på FundingPartners räntor följer därför både räntemarknaden och risken i lånet. Sedan starten 2018 har snitträntan på FundingPartner-lån ökat från cirka 9 % till cirka 14 %.
Kreditrisk är en faktor som prissätts i räntan. Om prissättningen görs korrekt kan en portfölj generera positiv avkastning även om vissa lån går i fallissemang. Nyckeln är att de totala ränteintäkterna från portföljen måste överstiga eventuella kreditförluster.
Diversifiering är avgörande
Även om FundingPartner-lån samlat har haft en avkastning på 9,6 % årligen (IRR), finns det stor variation i avkastningen bland de 1 020 lån som ingår i beräkningen. De flesta av lånen, som visas i graferna nedan, har gett avkastning som förväntat vid tiden då lånet förmedlades. Vissa lån har presterat sämre och vissa bättre än förväntat. Orsakerna till detta förklaras mer detaljerat nedan.
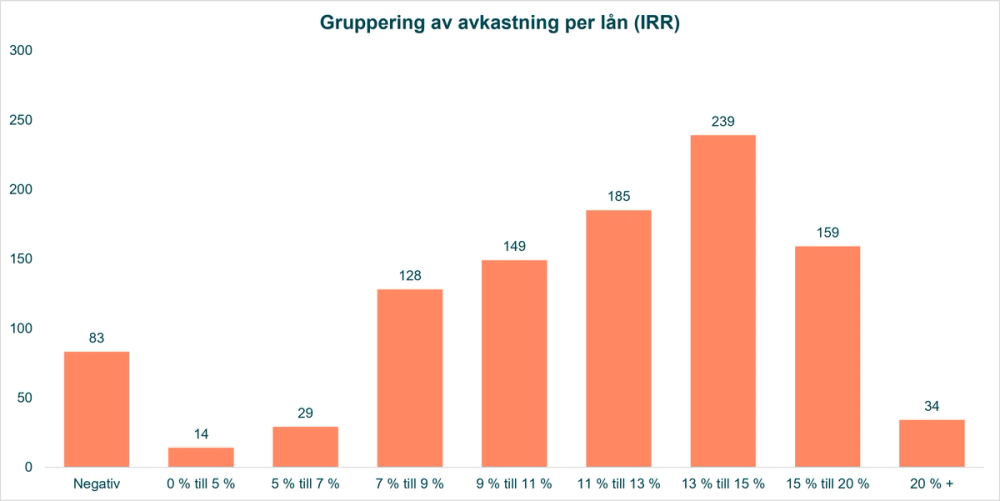
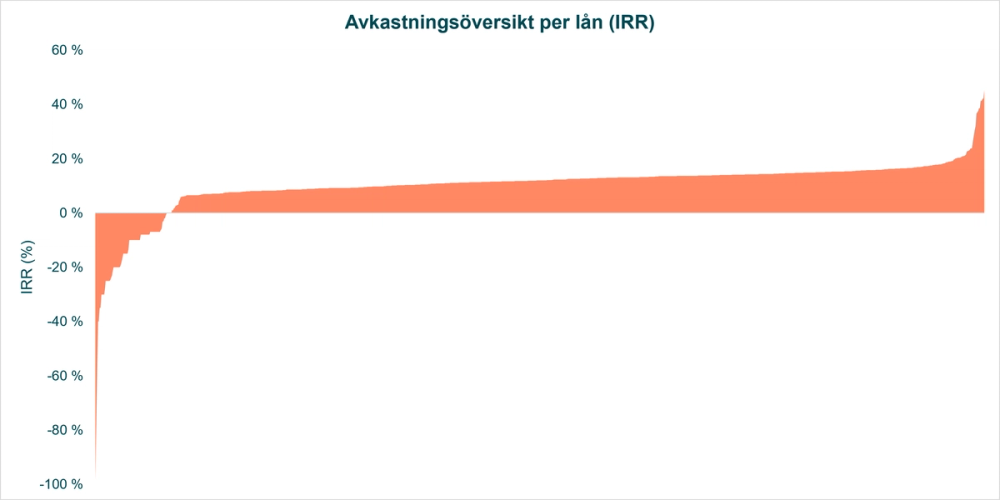
Den första grafen visar hur de 1 020 lånen fördelar sig efter årlig avkastning. Den andra visar avkastningen för varje enskilt lån, sorterad från lägst till högst. Avkastningen sträcker sig från minus 97,9 % till plus 45,3 %, med en median på 12,0 %. Den genomsnittliga årliga avkastningen per lån har varit 10,2 %.
Figurerna visar vikten av diversifiering och konsekvensen av att bara investera i några få lån om du skulle välja fel lån och inte få genomsnittlig avkastning. Självklart finns det en möjlighet att du väljer enstaka lån med hög avkastning, men om du oturligt nog väljer ett eller två lån som ger negativ avkastning kan det snabbt få stora negativa effekter på din totala avkastning. Genom att diversifiera dina investeringar över många lån kan du minska risken för stora förluster från enstaka lån.
Teorin bakom diversifiering är enkel: Genom att investera i många olika lån kan du minska den specifika risken kopplad till varje enskilt lån. Om ett lån går dåligt kommer förhoppningsvis dina andra investeringar att kompensera förlusten. En generell tumregel kan vara att ha minst 20 lån i din portfölj, med högst 5 % exponering mot varje enskilt lån. Detta säkerställer att ingen enskild investering kan påverka din samlade avkastning i väsentlig grad.
Ett förenklat exempel förklarar detta samband.
Exempel 1: 20 lån med 20 000 kr totalt: Om du investerar 1 000 kronor i 20 olika lån, där 19 av 20 lån ger en årlig avkastning på 10 % och ett lån ger en negativ avkastning på 50 %, blir den totala avkastningen i din portfölj +7 %.
Exempel 2: 4 lån med 20 000 kr totalt: Om du däremot investerar 5 000 kronor i fyra olika lån, där tre av fyra lån ger en årlig avkastning på 10 % och det sista lånet ger en negativ avkastning på 50 %, blir den totala avkastningen i din portfölj minus 5 %.
Diversifiering innebär att sprida dina investeringar över många olika lån för att minska risken för förluster, och över tid kommer du att kunna uppnå en avkastning som liknar den samlade historiska avkastningen hos FundingPartner.
Djupdykning på lån med under 5 % avkastning
Av de 1 020 lån som ingår i beräkningen har 97 lån slutat, eller väntas sluta, med under 5 % årlig avkastning (IRR). Det motsvarar 9,5 % av lånen. Dessa lån är de du vill undvika, och det är här vikten av diversifiering framträder. Grafen nedan visar hur de 97 lånen fördelar sig efter avkastning.

14 av de 97 lånen har ändå gett positiv avkastning, mellan 0 och 5 %. Från 0 % till minus 10 % finns 44 lån, vilket motsvarar ca. 4 % av alla lån. De sista 39 lånen, ca. 4 % av alla lån, har lägre avkastning än minus 10 %.
Observera att de flesta av dessa siffror ännu inte är slutliga. 69 av de 83 lånen med negativ avkastning är fortfarande under indrivning, och avkastningen är där en uppskattning, i snitt cirka minus 10 %, som kommer att ändras i takt med att ärendena avslutas. Det är därför staplarna i grafen samlas mellan minus 5 och minus 10 %.
Hur slutar lån i fallissemang när indrivningen är avslutad?
För 38 lån i fallissemang är indrivningen helt avslutad, och där har vi facit. Grafen nedan visar årlig avkastning för vart och ett av de 38 lånen.
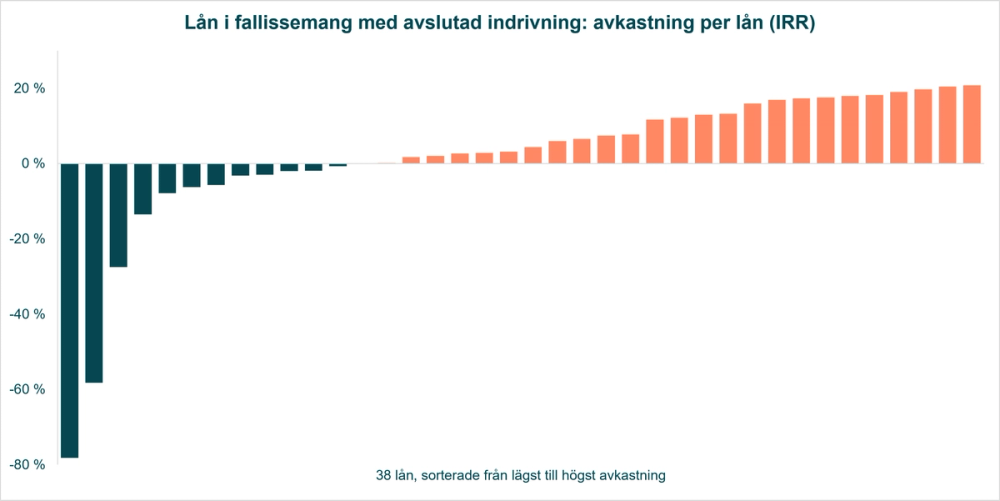
25 av de 38 lånen slutade med positiv avkastning trots väsentligt betalningsdröjsmål, medan 13 slutade med negativ avkastning. Endast 3 av de 38 lånen slutade med lägre årlig avkastning än minus 20 %.
Förklaringen till att ett lån i fallissemang kan sluta på plus är att dröjsmålsräntor och extra avgifter tillfaller investerarna. I snitt har de 38 lånen gett 1,8 % årlig avkastning, och gett mer än hela lånebeloppet tillbaka när räntor räknas med.
De 13 lånen med negativ avkastning sträcker sig från minus 0,1 % till minus 78,2 % årligen. Nedan går vi igenom några av ärendena, och till sist ett lån som slutade betydligt bättre än befarat.
Bland lånen med störst förluster finner vi ett lån till ett rederi som köpte ett fartyg, med en årlig avkastning på minus 78,2 %. Här fick investerarna i lånet pant i fartyget, men på grund av fartygets dåliga skick gick företaget i konkurs kort därefter. Därför blev realiseringen av säkerheterna dålig, då försäljningen var tvungen att ske efter ett haveri på vintern. FundingPartner har lärt sig av detta och har sedan dess inte, och kommer aldrig att, bevilja lån till rederier för fartygsfinansiering.
Lånet som resulterade i minus 58,2 % IRR var ett lån till en turistanläggning. Tyvärr drabbades företaget hårt av covid-pandemin 2020. Utan anställda fick de inget stöd, och med uthyrning till hotell samt fastighetsutveckling för internationella turister stannade verksamheten helt. Hyresavtalet för turistanläggningen sades upp, försäljningen av fastigheter avstannade, och företaget gick i konkurs. Här fick investerarna i lånet andra prioritets pant i fastigheter bakom banken. En tvångsförsäljning av fastigheterna genomfördes, men det låga försäljningspriset räckte inte för att täcka bankens lån, vilket innebar att det inte fanns några medel kvar för att återbetala lånet. Både banken och investerarna gjorde förluster.
Fyra av de negativa resultaten gäller fastighetsprojekt som inte gick enligt plan och där projekten såldes med förlust innan de var färdiga, eftersom företaget inte kunde slutföra projektet som planerat. Ägarna av dessa projekt kommer aldrig igen att få möjlighet att ta lån hos FundingPartner, och eftersom dessa fyra lån förmedlades 2018, 2019 och 2022 har rutinerna och kraven på projekt och ägare förbättrats för att undvika liknande projekt i framtiden.
De övriga lånen med negativ avkastning slutade med mindre förluster, alla med en årlig avkastning bättre än minus 8 %.
Ett lån som slutade betydligt bättre än befarat
Ett lån till en liten entreprenör hamnade i fallissemang 2020. Bolaget begärdes i konkurs till följd av en tuff marknad under coronapandemin, med svårigheter att skaffa nya kunder och driva in utestående betalningar. Lånet var säkrat med första prioritets pant i maskiner, inventarier, transportmedel, varulager och kundfordringar, samt en personlig borgen. De pantsatta tillgångarna visade sig ha litet värde, och som värst uppskattade vi att lånet kunde sluta med en förlust på nära 80 % av lånebeloppet.
Vi fortsatte ändå indrivningen mot borgensmannen. Det gav först en avbetalningsplan med månatliga betalningar, och 2025 såldes borgensmannens andel av en bostad. Betalningen kom 2026 och reglerade hela borgenskravet. Sammanlagt har cirka 80 % av lånebeloppet återbetalats när räntor räknas med, och den årliga avkastningen slutade på minus 5,7 %.
Lånet illustrerar två saker. Indrivning tar tid, och de uppskattningar vi sätter under vägen är medvetet försiktiga. Det illustrerar också varför vi inte längre beviljar, och aldrig kommer att bevilja, lån till små entreprenadbolag som är helt beroende av att bolaget har tillräckligt med uppdrag för att finansiera lånet.
Av de 13 lånen med negativ avkastning var 8 i riskklass B och 5 i riskklass C, inga i riskklass A. Faktum är att inget lån i riskklass A har slutat med under 5 % årlig avkastning.
Genom att diversifiera minskar du exponeringen mot enskilda lån, och därmed risken för att lånen i denna kategori får stora effekter på din totala avkastning.
Läs även
Vad händer när ett lån hamnar i fallissemang?
Du kan läsa mer om processen kring tvångsindrivning och vad som händer när ett lån inte betalas här, där vi går igenom ett konkret fall och vilka lärdomar som drogs i processen.

Djupdykning på lån med avkastning mellan 7 % och 15 %
För att förstå hur diversifiering kan bidra till stabil och god avkastning kan vi titta närmare på lån med avkastning mellan 7 % och 15 %. Denna grupp utgör majoriteten av lånen, totalt 701 av de 1 020, alltså 69 %. Dessa lån har i genomsnitt gett en årlig avkastning på 11,5 % och en medianavkastning på 11,7 %. Detta indikerar att majoriteten av lånen ger en solid avkastning och att extrema svängningar i avkastning, både högt och lågt, är mindre vanliga.
Medianavkastningen ger en bättre bild än genomsnittsavkastningen, eftersom extremvärden och snedvridningar inte har lika stor inverkan. Grafen nedan visar hur lånen i denna grupp fördelar sig med hänsyn till avkastning.

Djupdykning på de lån med över 15 % avkastning
I denna grupp finner vi totalt 193 lån, där medianavkastningen är 16,4 % och den genomsnittliga avkastningen är 18,4 %. Dessa lån kan verka mycket attraktiva på grund av deras höga avkastning, men det är viktigt att förstå att den höga avkastningen ofta beror på faktorer utanför investerarens kontroll.
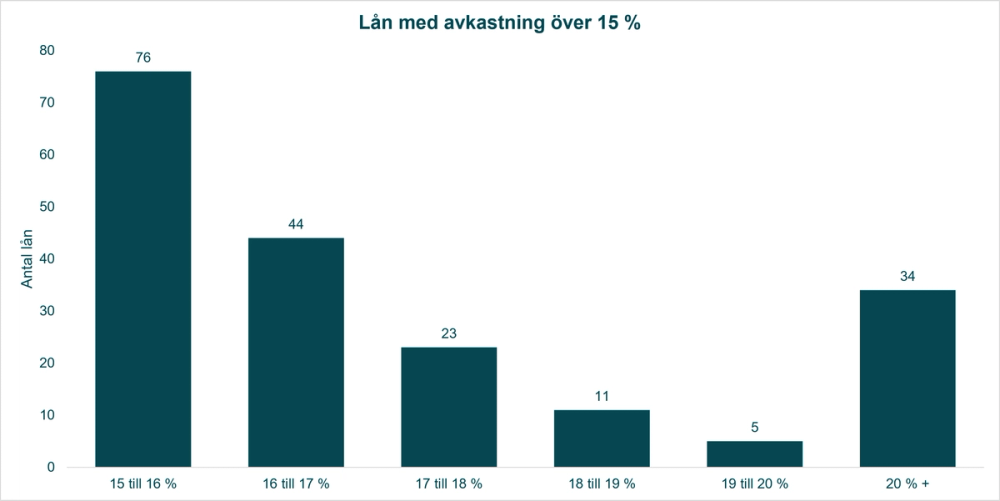
Huvudorsaker till varför vissa lån får högre avkastning än förväntat:
- Tidig återbetalningsavgift
- Dröjsmålsränta
- Ändringar i låneavtalet med kompensation till investerare
Tidig återbetalningsavgift: En av de främsta anledningarna till den höga avkastningen är att återbetalningen har skett med en avgift för tidig återbetalning. Detta inträffar när låntagare betalar tillbaka lånet tidigare än avtalat och därför måste betala en avgift motsvarande räntan för det antal månader som avtalats för tidig återbetalning. För dig som investerare innebär detta att du får tillbaka utlånat belopp tidigare än planerat, tillsammans med en extra avgift som ökar den totala avkastningen.
Dröjsmålsränta: En annan faktor bakom den höga avkastningen är dröjsmålsräntor. När låntagare betalar för sent tillkommer dröjsmålsräntor som kompensation till investerarna. Dessa dröjsmålsräntor kan ackumulera betydande belopp över tid, särskilt om hela lånebeloppet förfallit. Detta kan öka den totala avkastningen avsevärt, även om det innebär högre risk på grund av förseningarna.
Ändringar i låneavtalet mot kompensation: En annan aspekt som också bör lyftas fram är ändringar i låneavtalet under lånets löptid. I vissa fall föreslår låntagaren ändrade villkor, mot att långivarna kompenseras för förändringarna. Kompensationen kan innefatta engångsutbetalningar eller räntehöjningar. Dessa justeringar kan göras för att kompensera för ökad risk eller förändrade ekonomiska förhållanden, och kan resultera i att investerarna får en högre avkastning än ursprungligen avtalat.
Sammanfattning
I den här artikeln har vi tittat närmare på den historiska avkastningen för FundingPartner och hur variationen från lån till lån kan ha stor påverkan på den totala avkastningen i din portfölj. Data visar att det finns stor variation i avkastningen på enskilda lån, men genom att investera brett över många lån kan du minska risken för stora förluster och säkerställa en jämn och stabil avkastning.