Från och med hösten 2018 har FundingPartner-lån ackumulerat en avkastning på 9 % årligen. Denna avkastning är netto efter förluster och kostnader, före skatt. Under samma period har 18 av 612 publicerade lån klassificerats som osäkra fordringar, eller cirka 55,6 av 2 417 miljoner kronor som förmedlats. Siffrorna inkluderar 2023, och uppdaterade siffror publiceras kvartalsvis här.
Tyvärr är osäkra fordringar en del av ekvationen när man arbetar med lån. Samtidigt är det inte alltid så att de osäkra fordringarna innebär förluster eller negativ avkastning. Vad avkastningen slutar på beror på hur mycket räntor och amorteringar som har betalats, samt vilken säkerhet och vilka värden som finns vid tidpunkten för obeståndet.
Vad görs vanligtvis då ett lån inte återbetalas?
Du som investerare behöver inte hantera och kontakta låntagare om betalningssvårigheter eller konkurser skulle uppstå. Det är i stället ett långivarombud som är ansvarig för hela indrivningsprocessen. I Sverige är det FundingPartner som är långivarombud, och i Norge ligger denna roll hos Intrum Capital AS.
Även om varje case är unikt, är flera av stegen i indrivningsprocessen lika från fall till fall. FundingPartner har interna riktlinjer för hur en låntagare med betalningssvårigheter hanteras. Genom en nära dialog med låntagaren försöker FundingPartner landa i den bästa lösningen i syfte att återbetala investerarna. Av erfarenhet brukar de frivilliga lösningarna vara bäst för både låntagaren och investerarna. Om en frivillig lösning inte är möjlig på grund av låntagarens oförmåga eller ovilja, inleder FundingPartner tvångsprocesser.
I indrivningsprocessen kommer FundingPartner att försöka realisera all säkerhet och alla garantier. Hur denna process ser ut i varje enskilt fall beror bland annat på om lånet har reell säkerhet eller inte, men gemensamt för båda processerna är att det kan ta tid.
Det är också värt att notera att värden i en indrivningsprocess kan variera mycket, och det är inte säkert att säkerheten säljs för det värde den värderades till vid lånetillfället. Värdet på fastigheter och tomter kan till exempel variera i värde beroende på deras funktion, läge och förändrade makroekonomiska förhållanden. Vidare påverkas värdet på lager och drifttillbehör generellt av hur många intressenter det finns för tillgångarna, där fler intressenter typiskt kommer att driva upp priset. Ett annat exempel är att värdet på drifttillbehör (som mjukvara) kan ha stort värde för företaget självt, men mindre värde för andra.
Osäkerheten kopplad till värdena på icke-reell säkerhet återspeglas av att Intrum värderar icke-reell säkerhet till 25 % av bokfört värde, eftersom det ofta slutar med att det säljs för mindre än bokfört värde i en indrivningsprocess.
För mer information om värdena på de olika formerna av säkerhet och pant, kan du läsa här.
I en indrivningsprocess vid en konkurs är det konkursförvaltarens uppgift att realisera tillgångarna och avveckla företaget på ett ordnat sätt, samtidigt som det genomförs en undersökning för att se om det finns straffbara förhållanden som kan lastas styrelsen. Konkursförvaltaren arbetar därmed inte för panthavare eller kreditorer. En konkursbehandling kan kosta mycket pengar, och boet är därför beroende av pengar de får genom att sälja tillgångarna för att fortsätta arbetet. Det är därför värt att notera att en konkursbehandling kan göra att det blir mindre värden kvar för kreditorer. Observera också att om boet tar slut på pengar, kommer konkursförvaltaren ofta inte att kunna genomföra alla nödvändiga undersökningar.
FundingPartner skickar ut frekventa uppdateringar till dig som investerare så att du är uppdaterad om vad som händer i processen.
För att fördjupa oss i hur en verklig situation kan se ut, har vi valt att titta närmare på QuickOrder-lånen som hamnade på obestånd i Q3 2023. Företaget beviljades två lån på 10 respektive 5 miljoner kronor, i februari och mars 2022. Dessa lån blev osäkra fordringar när låntagaren ansökte om konkurs. Observera att dessa lån förmedlades genom vår norska verksamhet och lånen överfördes därmed till Intrum Capital. Processen kommer att se något annorlunda ut i Sverige, men proceduren kommer att vara likartad på många sätt och vi kan dra lärdomar och paralleller till svenska lån.
QuickOrder - Historien bakom ett betydande förverkande och vad som hände
Om vi backar tillbaka till 2022 var QuickOrder Norway AS var ett norskt teknologiföretag med en digital plattform för online mobilbeställning och betallösningar för restauranger. Företaget var en del av Weorder-koncernen, som också ägde och drev det danska QuickOrder ApS. Tillsammans erbjöd QuickOrder en allt-i-ett-lösning för de tekniska behoven i restaurangdrift, inklusive kontaktlös beställning för bordsservering, takeaway och leverans genom att skanna QR-koder.
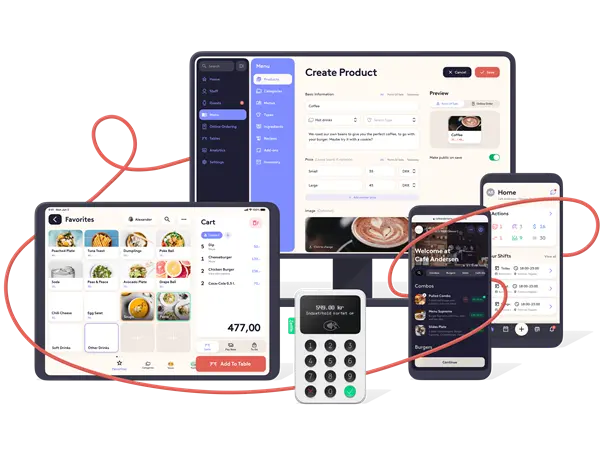
När företaget kom till FundingPartner var de marknadsledare i Norden med en kundbas på över 1 500 restauranger, årliga licens- och transaktionsintäkter på över 40 miljoner kronor; och vid föregående emission hade företaget värderats till 265,5 miljoner kronor.
Företaget planerade att genomföra en större finansieringsrunda senare under året 2022 och ville säkerställa tillräcklig likviditet för att driva bolaget i enlighet med sina tillväxtambitioner fram till genomförd emission. För att genomföra denna process var ett större mäklarhus engagerat som arrangör och hade redan påbörjat processen. Efter en grundlig kredit- och analysprocess beviljades QuickOrder Norway AS ett totalt låneutrymme om upp till 15 miljoner kronor via FundingPartner.
Företaget planerade att återbetala lånet genom kapital från en framgångsrik finansieringsrunda, men i händelse av en försenad eller misslyckad emission, var en refinansiering genom FundingPartner eller en liknande aktör också en potentiell möjlighet.
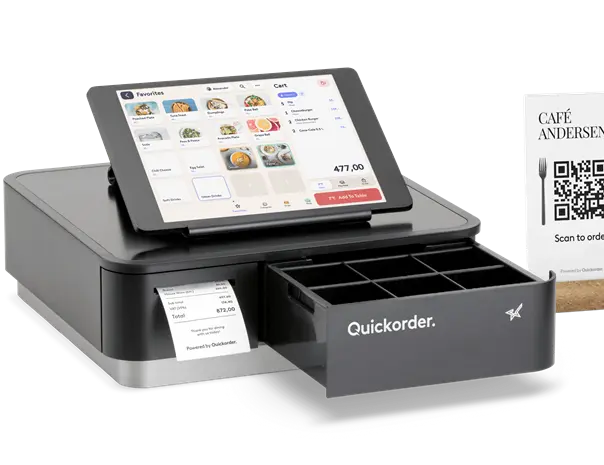
QuickOrder tog hela låneutrymmet uppdelat på två lån, på 10 respektive 5 miljoner kronor. Under båda lånens löptid betalades räntor punktligt, utan en enda dags försening, och företaget visade inga tecken på betalningsproblem.
När det närmade sig återbetalning informerade dock låntagaren att de inte hade tillräcklig likviditet för att lösa lånen. En stor del av företagets förklaring var en tuff kapitalmarknad som hade lett till att företaget inte lyckades genomföra en framgångsrik emission varken 2022 eller fram till sommaren 2023. Vidare ansåg företaget att kapitalmarknaden försämrades av ständiga räntehöjningar från världens centralbanker. Samtidigt hade låntagaren flera aktiva dialoger och trodde att de skulle kunna samla in ytterligare kapital om de fick lite mer tid.
Låntagaren föreslog därför en uppskjutning med ändrade lånevillkor, bland annat högre räntor och sju månaders förlängd löptid; mer specifikt planerade företaget två nya emissioner på 10 miljoner kronor vardera, och hoppades att detta skulle leda till tillräcklig likviditet för att lösa lånen.
Efter uppskjutningen betalade företaget en avbetalning, men lyckades därefter inte betala nästa avbetalning. Därför föreslogs ännu en uppskjutning för investerarna i lånet, där första avbetalningen fick sitt förfallodatum flyttat till 1 augusti.
QuickOrder meddelar konkurs
Den 26 juli fick FundingPartner besked om att företaget hade anmält konkurs, och att en konkursprocess hade inletts. Därmed överfördes hela den utestående huvudsumman, samt upplupna räntor till Intrum Capital för indrivning. Se utdrag av statusuppdateringen samma dag, nedan:
FundingPartner har varit i kontakt med företaget på onsdagseftermiddagen. Företaget berättade att en konkursprocess inleddes på det danska systerföretaget innan konkursansökan gjordes för låntagaren. Företaget berättade att det fram till det sista försökte hitta alternativa lösningar på likviditetsproblem och insolvens, men att konkurs verkade oundviklig. FundingPartner ska ha relativt hög prioritet i konkursboet, efter lån från Innovasjon Norge på cirka två miljoner kronor.
Konkursprocesserna i Quickorder Norway AS och det danska systerföretaget genomförs som två separata processer, vilket kan göra det svårt att sälja företaget då det är två företag vars verksamheter är nära sammankopplade. Den operativa delen WeOrder som genererar årliga intäkter på upp till tio miljoner kronor årligen ligger i det norska företaget. En försäljning av denna del av företaget är en potentiell inkomstkälla från konkursboet.
Under de veckor som följde var det en process att sälja företaget i konkursboet. Eftersom företagets kundlista var fördelad på det norska och danska företaget, som båda hade gått i konkurs, var företagen inte mycket värda om de skulle säljas separat jämfört med en sammanslagen försäljning.
Vidare informerades FundingPartner om att ett mycket lågt bud hade inkommit på det danska företaget. Om detta bud hade accepterats skulle det ha varit liten sannolikhet att få ett bra pris vid försäljningen av låntagaren, QuickOrder Norway AS – och därmed en liten sannolikhet för en positiv avkastning för investerarna i QuickOrder-lånen.
Därför valde FundingPartner, genom Intrum Capital, att ställa en garanti till det danska konkursboet, som garanterade att det danska boet fick samma summa som budet var på om en koordinerad försäljningsprocess inte ledde fram. Under den följande veckan inleddes en försäljningsprocess för att maximera försäljningsvärdet av företagen som helhet, där FundingPartner assisterade den norska konkursförvaltaren med information om företaget till potentiella budgivare och delgav information. Budprocessen hade över 30 intressenter, bland dem flera konkurrenter kontaktade av FundingPartner för att driva upp det slutliga försäljningspriset.
Processen pågick i över tre dagar, och det slutliga resultatet blev slutligen ett bud på 28 miljoner kronor för företagen som helhet – tillräckligt för att täcka hela kravet Intrum Capital hade ställt till konkursboet. Trots konkursen, slutade investerarna med att få en positiv avkastning på respektive 4,1 % och 3,6 % för lån på 10 och 5 miljoner kronor, även om den ursprungliga nettoräntan var 12 % och riskklassen var C.
Medan FP-investerarna slutade med positiv avkastning, förlorade aktieägarna i företaget allt. QuickOrder-konkursen visar därmed en tydlig fördel med att vara skuldsinvestor. Å andra sidan skulle aktieägarna ha haft en mycket större vinst om företaget hade lyckats. Riskprofilerna för att investera eget kapital kontra skuld är med andra ord mycket olika.
Hur har det gått med de andra lånen som ej återbetalats?
Varje process är unik, och Quickorder är inte det enda företaget som väsentligt har förverkat ett lån från FundingPartner. Om vi ser på de osäkra fordringarna med avslutad indrivningsprocess per Q4 2023, var genomsnittlig avkastning i genomsnitt minus 7,7 %.
Dock innebär inte en osäker fordran automatiskt negativ avkastning, vilket QuickOrder-lånen visar.
Med tanke på de krävande omständigheterna kring konkursen är FundingPartner nöjda med avkastningen QuickOrder-investerarna slutade med, även om vårt mål alltid är att avkastningen ska motsvara nettoräntan vid låneutgivning. FundingPartner förmedlar riskabla lån, och det förväntas att vissa lån väsentligt förverkas. Därför är det viktigt att sprida sin risk på många lån och inte investera för mycket i ett enda lån.