Under 2021 fick Sverige 12 800 nya dollarmiljonärer (en ökning med 8,4% i antal jämfört med 2020) och fram tills fjolårets utmaningar knutna till bland annat inflation- och energipriser kan utvecklingen förklaras av en stark börs och tillväxt inom fastighetssektorn. Detta innebär att målgruppen för tjänster som förmögenhetsförvaltning ökat. Samtidigt pekar den globala trenden på att förmögna millenials tenderar att ställa högre krav på olika aspekter knutna till finansiell förvaltning. Det efterfrågas generellt mer transparens, ställs högre krav avseende digitalisering och hållbarhetsaspekter blir mer centrala. Detta gör att Private Banking programmens utformande och erbjudanden blir mer mångfacetterat och olika aktörer använder olika aspekter av ovan som säljargument.
Vad behöver jag för att bli förmånskund, nyttja Private Banking alternativt Family Office?
Kort och gott, det som skiljer de olika alternativen åt är i första hand mängden investeringsbar förmögenhet. Här avses hur stor andel placeringsbara tillgångar man har, det vill säga medel som går att investera. En fastighet är i det avseendet inte klassificerad som tillgång, då denna är bunden. Ett dyrt småhus kommer till exempel inte att betraktas som investeringsbar förmögenhet, även om det kommer att ingå i en persons totala förmögenhet.
Förmånsprogram
Förmånsprogram kan man få tillgång till om man är en lönsam kund för banken och avsätter en större andel sparande över en nivå som var bank individuellt sätter. Nordeas minimigräns är exempelvis 1 miljon samlat sparande för en familj i syfte att erhålla förmåner samt ett minimum på 2,5 miljoner samlat sparande för tillgång till rådgivning. Vissa banker som Swedbank har även andra möjligheter i syfte att få tillgång till extra tjänster, exempelvis kan man få tillgång till ett bredare tjänsteerbjudande om ens lön överstiger 60 000 SEK i månaden. Som tumregel kostar dock vissa förmåner extra, till trots att de förmedlas med rabatt.
I Sverige idag är det vanligt att vända sig till olika finansiella aktörer beroende av om ärendet rör vardagsekonomi, sparande eller trading. Är man intresserad av att utforska förmånsprogram och få så bra utväxling som möjligt av dessa kan det vara värt att överväga huruvida man tjänar på att ackumulera medel hos en och samma aktör. Vidare bör man alltid gå utanför sin vanliga bank i syfte att jämföra erbjudanden och förhandla. I vissa fall kan förmånskunder ha tillgång till rabatterade bolån, vilket kan vara intressant i rådande ränteklimat.
Private Banking
För Private Bankning krävs det som regel minimum 5 miljoner i tillgångar. Inom ramarna för Private Banking kan även företagare komma att vara attraktiva kunder. Vi kommer senare redogöra för vem som kan dra nytta av förmånerna i mer utförliga drag.
Family Office
För mer avancerade upplägg då det tillkommer planering för kommande generationsskiften erbjuder ett flertal av instituten nedan Family Office, detta ter sig något mer komplext och det är enligt Carnegie rekommenderat att ha ”minimum 50 miljoner kronor i förmögenhet” i syfte att få full utväxling av Family Office upplägg.
Även tjänsterna som ingår i Privat Banking och Family Offices erbjudanden skiljer sig åt beroende på vilken inkomst eller placeringsbar tillgångsklass kunden befinner sig i, vilket kan göra att jämförelser av tjänster kan te sig något snårig.
Private Banking - vem är det till för?
Private Banking är, som ovan konstaterat, reserverat för kunder med en förmögenhet alternativt som äger och driver bolag och avser att investera överskott. Sammantaget erbjuder programmet en närmare kundrelation, rådgivning, events och olika unika fördelar som utökad conciergeservice.
Olika aktörer har varierande krav på hur stor inkomst eller placeringsbar förmögenhet kunden måste ha för att de ska överväga att erbjuda kunden Private Banking-tjänster. Anledningen till att det finns ett minimikrav är att säkerställa att kunderna investerar tillräckligt mycket i bankens fondprodukter för att kompensera för den extra uppföljning de får.
Ett flertal aktörer profilerar sig genom att erbjuda investeringar med fokus på hållbarhet samt rekommendationer för filantropiska ansatser. Det ligger även i tiden att nätmäklare likt NordNet och Avanza arbetar med att utveckla erbjudanden till mer trogna och storskaliga kunder, till trots att det i dagsläget inte är knutet till kredit- och betalkort. Utväxlingen sker generellt då genom andra förmåner, till exempel lägre courtageklasser, vilket kan vara intressanta för den kundgrupp som själva är aktiva sett till förvaltning.
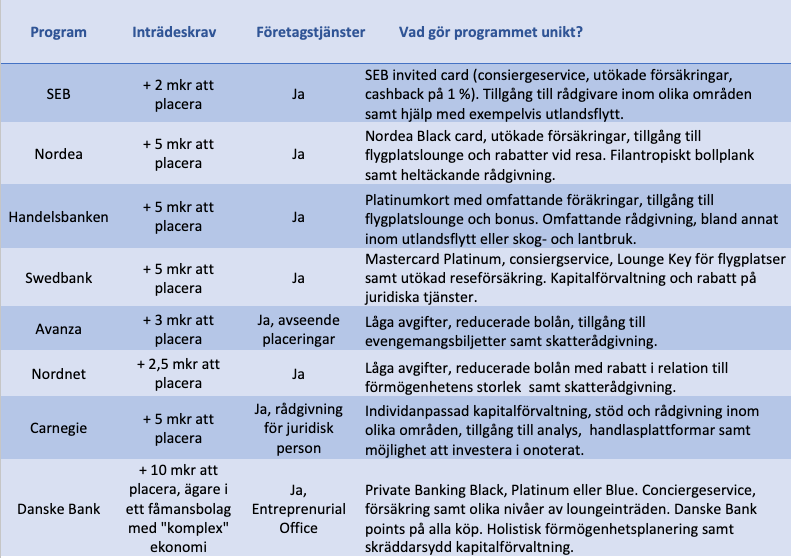
I tabellen nedan kan du se en översikt över vilka program som är anpassade till olika årsintäkter eller tillgångar, där kravet ofta är att man måste kunna uppfylla krav avseende årsinkomst eller andel placeringsbara tillgångar. Vidare ser vi till vad de olika aktörerna själva väljer att framhäva som fördelar med respektive program.
Hur hittar jag rätt Private Banking-program?
Man får dock inte glömma att de som faller inom ramarna för ovan tjänstepaket är en attraktiv kundgrupp för de olika Private Banking-aktörerna. Potentiella kunder har därmed en stark förhandlingsposition vad gäller de olika fördelar de kan erhålla via sitt Private Banking-program. Som tidigare nämnt ställs det generellt andra krav avseende placeringsalternativ idag, inte minst då det gäller transparens. Således är det i ett inledande skede bra att fundera på vad om är viktigt sett till just dina finansiella och emotionella behov knutet till förvaltningen.
Vad bör jag fundera på innan jag väljer institut för Private Banking?
Nedan redogör vi för några punkter som kan vara bra att reflektera över i samband med val av Private Banking aktör.
Har jag fått tillräckligt bra tjänster från min nuvarande bank?
De flesta är nöjda med att utforskat sin banks förmånsprogram innan de överväger Private Banking-erbjudandet. Private Banking-erbjudandet innehåller ofta också samma förmåner som förmånsprogrammet, med skillnaden att tjänsten blir mer djupgående. Det är därför värt att fundera över hur nöjd du är med din bank. Har de varit väldigt måna när det kommer till att sälja sina egna produkter till dig? Om svaret är ja kan det tyda på att banken är lite för intresserad av att sälja produkter snarare än att ge dig kvalificerad hjälp och rådgivning. Du bör också fråga dig själv om du är nöjd med de råd du fått från banken hittills. Är rådgivaren kompetent? Har du fått bra uppföljning det senaste året samt haft återkommande dialog din rådgivare?
Ska jag välja en oberoende operatör utöver min bank?
När du använder bankernas Private Banking-tjänst har du vanligtvis endast tillgång till bankens egna fondprodukter. Det beror på att bankernas sätt att tjäna pengar på sina Private Banking-kunder är att sälja sina egna produkter till dem. Det betyder att du kommer att vara låst till ett specifikt investeringsval, och kan gå miste om andra produkter som kan vara bättre för dig. Oberoende operatörer råder kunderna att placera sin förmögenhet i ett varierat urval av fonder över bankernas fondpaket. Dessutom erbjuder de ofta rådgivning om pensionssparande, företagsledning och juridiska tjänster. Även bankernas Private Banking-program erbjuder sådana råd, men den största skillnaden är att de oberoende aktörerna inte är så bundna till sitt eget produktparaply som banker kan vara.
Tekniskt sett är de oberoende aktörerna inte Private Banking-aktörer i sin renaste form. De faller dock inom gruppen företag som tillhandahåller exklusiva rådgivningstjänster, eftersom de riktar sig till samma niche som Private Banking-bankerna också verkar inom.
Att ha en extern rådgivare kostar också pengar. Om du vill ha en oberoende aktör utöver att vara Private Banking-kund i en bank bör du tänka på att det medför merkostnader för dig (oftast genom fast arvode eller löpande timpris). Anledningen till att bankerna tenderar att vara billigare är just för att de råder dig att investera i sina egna produkter, och därmed får sin primära inkomst från förvaltningsavgifter på fonder och andra produkter du köper av dem. Fördelen med att ha en oberoende aktör därutöver är att du får en bättre sparringspartner för investeringsrådgivning och portföljbyggande. Förutsättningen är att du har råd att använda en oberoende aktörs tjänster om du anser att det är nödvändigt alternativt föredrar detta upplägg.
Vilka förmåner vill jag ha?
Om du har haft ett förmånsprogram har du förmodligen upplevt och dragit nytta av de extra tjänster du fått. Private Banking-programmen tar fördelarna och gör dem något mer omfattande. Det du bör tänka på är i vilken utsträckning du har utnyttjat extraerbjudanden du erhållit samt om du upplever att dina rådgivare på banken har bemött dig väl. Om du är mån om att ha så många fördelar som möjligt bör du initiera kundmöten med olika aktörer, där du undersöker vad de kan bistå med. Om erbjudandet verkar spännande har du även ett förhandlingskort med andra spelare, och du kan få dem att eventuellt ge dig specialerbjudanden eller anpassa sig efter dina behov. Är det ett bolag involverat kan detta i stor sannolikhet spegla vikten av mer djupgående rådgivning sett till skatt.
Hur mycket tid har jag på mig att fatta ekonomiska beslut själv?
Tid är en viktig parameter i sammanhanget. Att ta sig tid att själv fatta ekonomiska beslut är också kopplat till frågan om vilka fördelar du som Private Banking-kund vill ha. De allra flesta Private Banking-aktörer kommer att erbjuda dig första prioritet inom kundvård, men vissa har varierande grad av uppföljning och rådgivning. Hos till exempel storbankerna får du generellt en privat rådgivare att konsultera. Hos nätbankerna får du nödvändigtvis inga konkreta råd, men hos Nordnet får du till exempel rabatt på analyser från Investtech och tjänster som hjälper dig att fatta bättre beslut själv. Nordnet fokuserar därför på kunder som har tid och kompetens att sköta sin egen ekonomi.
Sammanfattning och nästa steg
Om du reflekterat över ovan frågeställningar och bildat dig en bild av dina behov är nästa steg är att kontakta de olika aktörerna och sätta upp möten med dem. Fråga dem om vad de kan erbjuda dig och vad som skiljer dem från andra aktörer. Det viktigaste att tänka på är att det är du som potentiell Private Banking-kund som i slutändan går på beslut samt att det är en tjänst som jobbar till din fördel.