Fastighetsmarknaden historiskt
Sedan 1981 (=index 100) har utvecklingen för fastighetspriser stigit markant, långt över konsumentprisindex (det generella måttet för kompensations- och inflationsberäkningar i Sverige). Vi kan dock se perioder av nedgång, vilka korrelerar med räntan. På en marknad där räntan är hög kan vi utskilja sättningar i prisutveckling inom fastighetssektorn, en direkt följd av att hushållens konsumtionsutrymme minskar.
Om vi ser till löneutveckling, vilket är en annan relevant parameter att ta i beaktning låg reallöneutvecklingen på lägre nivåer än på jämförbara marknader fram till 1995, för att sedan öka i en takt över vad vi kunde se på jämförbara marknader. Detta fram till 2022, då hushållen tappat mycket av de reallöneökningar som åren som ledde upp till 2022 medförde. Detta, i kombination med en hög ränta, påverkar den utveckling vi sett under 2023 med fallande bopriser och objekt som tett sig svåra att få sålda.
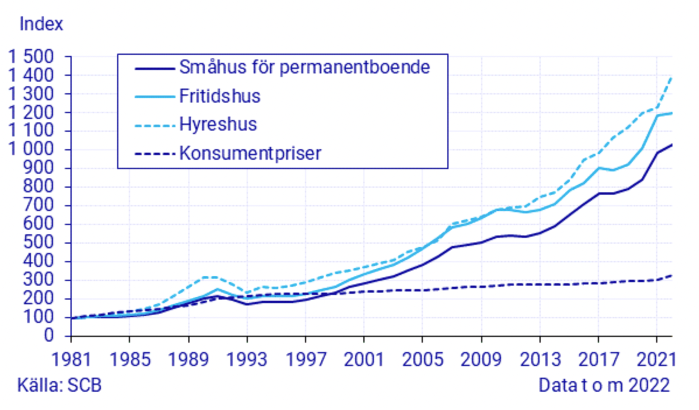
Med ovan sagt ser vi en stor prisökning på bostäder under perioden. Denna betingas även av att bostadsrätten blivit en mer folklig investering sedan tidigt 2000-tal, i samband med att stora delar av hyresbeståndet i storstäder likt Stockholm ombildades till bosdagsrättsföreningar. De senaste 20 åren har priset på en bostadsrätt i snitt ökat med över 500 % i riket. Således har det varit en god affär att äga sitt boende historiskt.
Varför är fastigheter en populär investering?
Många investerar i fastigheter då det innebär en stabilitet över tid, givet att du går in med ambitionen att vara långsiktig. Som vi ovan påvisat har det historiskt visat sig vara en god investering, då avkastningen slagit börsen och avkastningen från många andra investeringsslag.
En annan aspekt som gett upphov till sektorns populäritet är möjligheten till passiv inkomst. Vid sidan av lönearbete har många fått upp ögonen för möjligheten att säkerställa fler inkomstkällor simultant och således ”tjäna pengar när man sover”.
Fastighetsinvesteringar kan också innebära hävstång, det vill säga möjligheten att låna pengar för investeringar finns och behöver inte vara negativ. Detta går hand i hand med din riskbenägenhet samt känsla för objektet, då detta är fysiskt.
Beroende av på vilket sätt du väljer att ta dig an fastighetsinvesteringar finns det olika skattemässiga aspekter att ha i åtanke. Det är rekommenderat att du säkerställer exakt vad som gäller vid exempelvis direktägande kontra om du bedriver utveckling och renovering av fastigheter för försäljning privat alternativt via bolag.
Nedan ska vi reda ut olika möjligheter att investera i fastigheter, beroende av grad av önskad exponering och ekonomisk insats.
Att direktäga fastigheter
Det finns olika sätt att investera i bostadsfastigheter. Du kan antingen säkerställa att du äger ditt eget boende, alternativt äga ett hyreshus för uthyrning. Det första scenariot är vanligast och ger en möjlighet att följa marknaden samtidigt som man säkerställer att man har ett boende man kan förädla och trivas i över tid. Det andra scenariot kräver mer handpåläggning, men leder till löpande hyresintäkter som i viss mån justeras upp i tid av högre inflation. En nackdel kan vara att du äger dialogen med hyresgästerna och bör skapa en boendemiljö som tillgodoser deras behov, inom rimliga ramar.
Om man analyserar vad som driver prisutveckling kommer det ofta tillbaka till läge, ekonomiska förhållanden (en Brf:s räkenskaper är av vikt för att slippa oväntade avgiftshöjningar, vid ägande av hyresfastighet bör man ha en buffert och långsiktig plan för reparationer och förädling) samt marknadstrender. Det vi såg under pandemin var exempelvis att mindre urbana regioner fick ett uppsving, då fler hade möjlighet att arbeta på distans.
Det finns vidare möjligheter att göra en kombination av ovan, om man köper en fastighet med avsikten att leva och bo i en del av denna för att sedan hyra ut del av denna.
Kommersiella fastigheter
Detta innebär att investera i lokaler för exempelvis kontor, lager eller detaljhandel. Fördelarna är att hyresavtalen ofta sträcker sig över längre perioder, vilket ger mer säkerhet sett till framtida kassaflöden, samt att hyresgästerna ofta tar mer ansvar över ytan. I många fall är hyresgästerna även ansvariga över underhålls- och driftskostnaderna. Det finns möjligheter att över tid öka värdet på ytan genom renovering och underhåll, som ligger i linje med verksamheten som bedrivs.
Nackdelen med detta är att det krävs en större initial investering och förvaltningen ter sig mer komplex, då denna förutsätter att du förstår hyresgästens behov. Vidare kan det vara svårare att få ytan bemannad då ekonomin svänger nedåt.
Fastighetsutveckling
Det finns objekt som har potential, men kräver en handpåläggning för att falla potentiella köpare i smaken. Att köpa en fastighet i syfte att renovera denna och sedermera sälja denna vidare med värdeökning har länge varit populär. Det är naturligtvis en fördel om man själv besitter grundläggande kunskaper och på ett kostnadseffektivt sätt har möjlighet att ta sig an delar av renoveringen, alternativt besitter de kontakter som gör kravställning av renoveringsprojekt smidigt. Gör du många projekt på kort tid behöver detta även beskattas i egenskap av företag, då renoveringen inte är för privat bruk.
Det går vidare att köpa mark och utveckla denna för kommersiellt eller privat bruk.
Fastighetsfonder
Du kan vidare investera via fastighetsfonder, vilket sänker tröskeln för initial investering men ger dig exponering mot fastighetsmarknaden. Investeringen innebär även att du är diversifierad, då fonden innebär en bred exponering mot av portfölj flera olika fastigheter. Fonden hanteras av en professionell förvaltare, med erfarenhet av marknadsanalys och branschen, vilket minimerar handpåläggning för dig som investerare. Fastighetsfonder ger exempelvis löpande utdelningar från hyresintäkter, och det är en tillgång som är relativt lätt att snabbt och smidigt omsätta vilket gör att den inte påverkar din likviditet avsevärt.
Nackdelen är kontrollförlust i relation till att direktäga fastigheten, samt att de flesta fonderna har varierande förvaltningskostnader, så detta är något att undersöka innan investering. Utdelningen kan variera då den inte är garanterad och detta innebär en marknadsrisk då fastighetsfonden kan tappa i värde och vara svårare att avveckla under en period av nedgång.
En av de största svenska fastighetsfonderna är Nrep Nordic Strategies Fund IV. Fonden har samlat in nästan 20 miljarder kronor och fokuserar på investeringar i bostäder, samhällsfastigheter och modern logistik i Sverige. Vid investering i fastighetsfonder utanför Sverige är det bra att undersöka vilka skatteregler som gäller för din investering.
Crowdlending
Genom crowdlending har du möjlighet att investera projektbaserat, det innebär att du väljer projekt samt risknivå baserat på var individuellt projekts förutsättningar. En fördel är de månatliga ränteintäkterna, som går att återinvestera löpande i syfte att uppnå ränta-på-ränta effekten. Det är generellt en låg initial investering, vilket sänker trösklarna om man önskar investering mot fastighetsmarknaden. Vidare är räntorna satta med avsikt att kalibrera marknaden i kombination med projektets risk.
Rekommendationen är att diversifiera, i syfte att vara exponerad mot projekt med olika geografiska lägen samt med olika projektbolag bakom projekten i syfte att parera ett scenario då ett projekt inte skulle falla ut enligt plan. Det finns alltid en risk för kreditförluster, läs exempelvis mer om FundingPartners historiska avkastning här. Då man binder upp sin investering på en genomsnittlig tid om mellan 9–24 månader bör man vara medveten om att detta kan påverka ens likviditet och avgöra om detta ligger i linje med ens personliga strategi.
Slutsats
Det finns ett flertal sätt att göra fastighetsinvesteringar till ett inslag i portföljen. Som med många andra investeringar beror detta på din riskbenägenhet i kombination med det investeringsbelopp du avser starta med. Stäm av med dig själv vad du har för kunskaper och förutsättningar för att exempelvis köpa ett objekt som kräver handpåläggning sett till exempelvis renovering och kontakt med hyresgäster, kontra att börja med investeringar som andra sköter mer aktivt. Du bör även beakta investeringsformen som mer långsiktig än exempelvis indexfonder, då övriga marknadskrafter likt utbud kan påverka fastighetsbranschen.