Vad är "normala" fluktuationer i inflationen, och hur ofta förändras den normalt?
Sedan finanskrisen och fram till starten av coronapandemin har inflationen i Sverige varit mycket låg och korrelerat med Riksbankens inflationsmål på 2 %. Inflationen har mestadels legat i intervallet 1–2 % årligen under denna period. Detta till skillnad från tiden under tidigare skeden av finanskrisen då inflationen var uppe i 3,4 %. På den tiden drevs inflationen av ett högt kostnadstryck och primärt höga energi- och livsmedelspriser.
Höga energi- och livsmedelspriser är också fallet nu 2022 när vi ser inflationen på nivåer över 9 % under hösten 2022. En osäker världsbild präglad av volatila energipriser, kriget i Ukraina, en extremt stark efterfrågesida i ekonomin, allvarliga flaskhalsar och förseningar i globala leveranskedjor och baksmälla från en extremt expansiv penningpolitik runt om i världen är de största drivkrafterna för priset tillväxt vi ser idag.
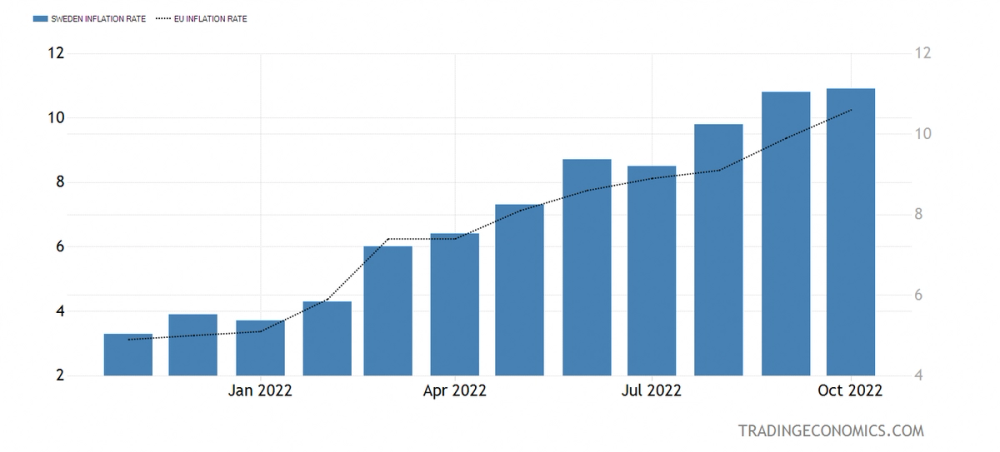
Grafen visar inflationen i Sverige respektive Euroregionen under det senaste året.
Varför stiger inflationen fortfarande?
Sveriges inflation har varit problematisk under 2022, mellan juli och augusti innebar de stigande räntekostnaderna, som bidrog ca. 1 procentenhet till inflationstakten enligt KPI, att totalen landade på 9,8 %. Samma period noterades en hög månadsförändring på 29 % avseende elpriser. Livsmedel, restaurangbesök och hushållsinventarier är andra områden utsatta för den breda prisuppgången. Inflationstakten enligt KPIF exklusive energi steg från 6,6 i juli till 6,8 procent i augusti (SCB).
Danske Nationalbanken ger tre skäl till varför inflationen fortsätter att stiga i Norden:
1. Efterfrågan har ökat kraftigt efter coronapandemin, särskilt på elektronik och möbler. Samtidigt har avstängningar resulterat i störningar i globala leveranskedjor till följd av stängda hamnar och underleverantörer som inte har kunnat leverera. Det innebär bland annat att utbudet inte har hängt med efterfrågan, vilket har resulterat i stigande priser.
2. Många länders centralbanker har stimulerat ekonomin och genom detta påverkat konsumenternas vilja att spendera och företags vilja att investera. I Sverige och Norge erbjöd regeringarna omfattande stödpaket och kompensationssystem för att hjälpa företag, stärka nationell export och stödja privat konsumtion trots samhällets stängningar.
3. Rysslands invasion av Ukraina har lett till större prisökningar och osäkerhet i tillgången på energi, livsmedel, råvaror som metaller, gas och olja, störningar i internationell handel och försvagat förtroende.
Var ligger räntan nu?
Efter att inflationen började ta fart på allvar tidigare i år svarade Riksbanken med att höja styrräntan. Detta är ett populärt drag bland världens centralbanker för att dämpa efterfrågan på marknaden och på så sätt bromsa inflationstillväxten. Det fungerar genom att högre styrräntor gör det dyrare att ta lån, vilket bromsar ekonomin.
I november räknar men med att Riksbanken höjer styrräntan till 2,5 % och ytterligare räntehöjningar i början av nästa år bör inte uteslutas.
Vad betyder hög inflation för dina investeringar?
Företagslån
Som nämnts ovan höjer centralbanken räntorna för att bromsa ekonomin genom att göra det dyrt för företag att ta lån. Det är mycket möjligt att detta kan leda ekonomin in i en lågkonjunktur. I takt med att konjunkturen mattas av kommer det att förväntas att fler företag kommer att använda tillgång till lån från banken. För att undvika att få ont om pengar kommer bankerna att skärpa kraven på att låna ut pengar, vilket generellt innebär att det blir svårare för företag att få lån från banken.
För företagslån har detta i kombination med inflation två konsekvenser. För det första innebär det faktum att bankerna har infört hårdare restriktioner att fler, samt fler välskötta och kvalitativa, företag kommer att se till alternativa lånealternativ som företagslån. För det andra skärper FundingPartner även våra krav på företag som vill ta lån genom oss. Det gör att det nu blir ännu svårare för företag med en affärsmodell som innefattar högre element av risk att få lån.
Vad betyder det för dig som investerare?
Sammantaget innebär den nuvarande situationen att investerare kan förvänta sig en högre ränta när de investerar i företagslån. Generellt sett har FundingPartners ränta stigit mer än de flesta bankers räntor. Det beror på att vår ränta består av SEK-swap (byte av en räntebetalning i utländsk valuta mot en räntebetalning i svenska kronor) plus en marknadsriskpremie, och marknadsriskpremien har ökat avsevärt den senaste tiden. Den har ökat som ett resultat av den globala ekonomiska situationen och ökad riskexponering i värden. Med högre risk på marknaden blir det extra viktigt att du som investerare hittar lån som matchar din risktolerans. Det är viktigt att du har ett medvetet förhållande till din egen exponering, och risk som begrepp.
Förutom att se till att dina investeringar matchar din risktolerans är det viktigt att du som investerare överväger och undersöker vilken effekt en avmattning i ekonomin kan få för de företag och branscher du väljer att investera i.
Möjligheter i företagslån
Ett flertal experter räknar med att tillväxten på den svenska bostadsmarknaden kommer att minska i framtiden, då vi redan sett en brant avmattning under 2022 på nivåer på – 15% till - 20 % jämfört med vad de var under peaken under 2021 samt tidigt 2022. Detta är delvis betingat av den situation vi har i världsekonomin idag. Det finns samtidigt en enorm efterfrågan på bostäder i Sverige, och speciellt i Stockholmsregionen. Det talar i sin tur för att bostadspriserna kan komma att stabiliseras framåt, förutsatt att man får bukt med den underliggande problematiken.
Priserna på kommersiella fastigheter förväntas vidare falla i Sverige framöver. Detta beror på högre räntor, vilket i sin tur innebär en högre diskonteringsränta vid fastighetsvärderingar. Detta kan beskrivas med ett exempel:
Värderingen av en kommersiell fastighetsbyggnad baseras på följande ekvation: Resultat/avkastningskrav = värdering. Säg att du äger en byggnad i centrala Stockholm som genererar hyresintäkter på 1 000 000 SEK årligen. Du äger då en byggnad värd: 1 000 000/ 0,04 = 25 000 000 SEK. Antag att centralbankens styrränta höjs med en procentenhet. Vi kan då som ett minimum anta att avkastningskravet stiger med 1,5 procentenheter (baserat på historisk data). Nu är avkastningskravet 5,5 %, upp från 4 % tidigare. Om man bortser från inflationens inverkan på hyresintäkterna, och antar att det fortfarande är 1 000 000 SEK, blir värderingen nu: SEK 1 000 000/0,055 = SEK 18 181 818. Det motsvarar en förlust på 28 %. Om hyrespriserna skulle höjas för att kompensera för räntehöjningen måste de höjas till 1 375 000 – en ökning med 37,5 %, vilket är långt högre än vad inflationen indikerar. Det verkar då osannolikt att hyresgästerna kommer vara överens med den nya prissättningen, vilket innebär att priserna på kommersiella fastigheter sannolikt kommer att falla. Det är en uppfattning som delas av många experter, medan andra menar att det förmodligen bara blir en paus för kommersiella fastighetspriser.
Sammantaget innebär den nuvarande globala situationen att det kan vara mer riskabelt för dig som investerare att göra investeringar, men du kompenseras också för ökad risk. Dessutom är det också värt att notera att de allra mest riskfyllda projekten inte längre kommer att kunna ta emot lån.
Aktier
Eftersom inflationen påverkar både vinstmarginalen och kapitalkostnaden för företag, har inflation en direkt effekt på värdet på ett företags aktie. När inflationen stiger kan det bli svårare och svårare för företag att budgetera och behålla samma vinstmarginal. Detta är särskilt fallet när inflationen når en nivå på runt 4-5 %. Historiskt har prissättningen på aktier varit högst med inflation i intervallet mellan 1 % och 4 %. Det varierar dock hur starkt det enskilda företaget påverkas av hög inflation. Den styrs av faktorer som industri, land och förmåga att navigera genom inflationen.
Obligationer
På samma sätt som inflationen påverkar företagens lån och aktier, påverkar den också värdet på obligationer. Historiskt sett har obligationer under perioder med hög inflation tappat sin position som stabil placering i portföljer. Till exempel avkastade långa obligationer mindre och fluktuerade mer än korta obligationer under perioden 1962 till 1981 och igen från andra världskriget till 1981. Både obligationer med lång och kort löptid är inflationskänsliga. Där emot tenderar de långfristiga obligationerna att vara mer inflationskänsliga än de kortfristiga.
Under 2021 har räntehöjningarna lett till ett prisfall på exempelvis danska obligationer. Denna tendens har intensifierats under 2022, vilket leder till förluster även i korta obligationer. Det är dock viktigt att komma ihåg att historisk utveckling inte garanterar framtida avkastning och att framtiden är osäker, särskilt när inflationen når en nivå på cirka 4–5 %.
Summering
Det kan innebära en risk att stå utanför marknaden då inflationen drar uppåt. Trots att värdet av ditt investerade kapital krymper finns det fortfarande förespråkare av att det är bättre att investera i aktier än att stå utanför marknaden. Ökad inflation är i detta fall ett tecken på att ekonomin går sämre, men samtidigt ser många ett behov av att placera pengar även under skakiga tider. Att investera under sämre tider tenderar att innebära att många söker sig till placeringar med låg upplevd risk, potentiellt god risk reward samt kortare löptider då det finns en aversion mot att binda upp kapital över tid då marknaden upplevs osäker.