Vad är crowdlending av företagslån?
Crowdlending, även kallat lånebaserad crowdfunding, etablerades i Sverige som investeringsform omkring 2018. Vid denna tidpunkt var investeringsformen redan populär i Europa och USA, särskilt i Storbritannien, där upp till 20 % av alla lån till små och medelstora företag finansierades via crowdlending.
Konceptet är enkelt. Privatpersoner eller företag lånar ut pengar till andra företag och får ränta tillbaka. Idén är inte ny. Ordet ”bank” kommer från italienska ”Banco”, vilket syftar på borden där florentinska finansmän ingick låneavtal. På den tiden var det privatpersoner snarare än banker som lånade ut sina egna pengar mot ränta.
I Sverige har det tidigare funnits ett stort ”gråmarknadssegment” för lån mellan privatpersoner och företag, ofta administrerade av jurister eller revisorer med omfattande nätverk. Problemet med dessa upplägg har varit bristande transparens och informationsasymmetri, där låntagaren sitter på mer information än långivaren. Målet med crowdlending-plattformar som FundingPartner har varit att skapa en transparent och reglerad marknad där båda parter kan fatta välgrundade beslut.
Hur fungerar investeringar i crowdlending?
Genom crowdlending-plattformar söker företag lån via plattformen. Plattformen väljer sedan vilka företag som får möjlighet att publicera sina lån. Investerare kan sedan välja vilka lån de vill investera i. Plattformen fungerar som en mellanhand som säkerställer transparens och tillgång till information för både investerare och låntagare.
Så väljer du rätt crowdlending-plattform
Att välja rätt plattform är avgörande för framgången med dina investeringar. Det finns flera plattformar i Sverige, och skillnaderna kan vara stora. Här är viktiga punkter att tänka på:
1. Vilken avkastning har plattformen historiskt uppnått?
Det är viktigt att kontrollera plattformens genomsnittliga avkastning. Kom ihåg att avkastningsstatistik behöver minst 3–4 års historik för att vara tillförlitlig. Innan dess kan du undersöka indikatorer som genomsnittsränta, andel försenade lån och återbetalningsgrad.
2. Hur transparent är plattformen och hur mycket insyn i portföljen ger den genom sin statistik?
Särskilt för nya plattformar är transparens avgörande. Kontrollera om plattformen tydligt visar statistik över låneportföljen och hur siffrorna beräknas.
3. Hur mycket information finns tillgänglig om varje lån, och verkar det som om plattformen har gjort en noggrann genomgång?
Det du vill få en känsla för här är hur noggrant plattformen har genomfört sin granskning av företagen. Inga plattformar ska ge rådgivning, och informationen som presenteras om ett lån ska därför vara neutral och faktabaserad, utan tydliga rekommendationer i någon riktning. Gör gärna egna efterforskningar också för att bedöma om ett grundligt arbete har utförts. En ordentlig Google-sökning på personerna bakom företaget som söker lån räcker ofta långt.
Ta dig tid att läsa igenom presentationerna av lånen på de olika plattformarna. Leta också efter eventuella artiklar där de förklarar hur de gör sina kreditbedömningar. Det är riskabelt att anta att en plattform gör mer undersökningar än vad som faktiskt framgår, även om det kan hända.
4. Hur användarvänlig är plattformen?
Det är viktigt att kunna följa sina investeringar på ett överskådligt sätt. Det gör det enklare att få en klar bild av hur din portfölj presterar, hur mycket pengar du kommer att få utbetalt de kommande veckorna, och vad du eventuellt ska återinvestera pengarna i. Bekanta dig därför med användargränssnittet på den plattform du vill investera via.
5. Kundservice och omdömen
En enkel kontroll av Google-recensioner och Trustpilot kan ge en bra bild av hur folk upplever plattformen. Genomsnittsbetyg kan vara en bra vägledning, men är inte alltid tillförlitliga. På Trustpilot kan man till exempel förbättra sitt genomsnittsbetyg genom att betala för ett abonnemang. Titta därför hellre på fördelningen av betyg och läs ett urval av både positiva och negativa recensioner för att bilda dig en egen uppfattning.
Avkastning: Vad säger siffrorna?
Historisk avkastning på crowdlending varierar beroende på plattform och land. Hos FundingPartner har den genomsnittliga avkastningen för svenska och norska lån legat på cirka 9,7 % per år sedan starten. Det är ungefär i nivå med Stockholmsbörsen under samma period och klart högre än europeiska högränteobligationer.
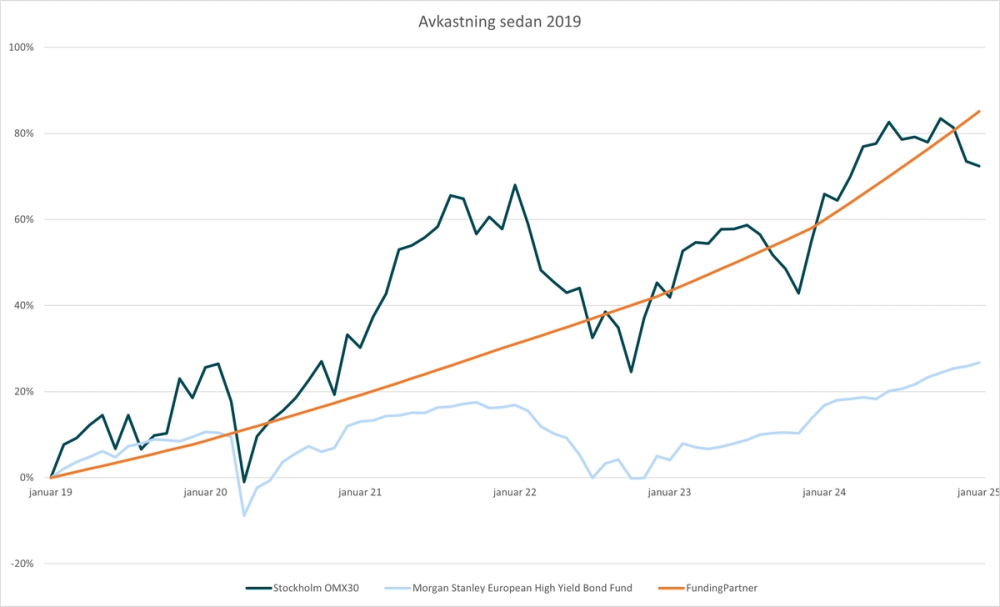
Det är dock viktigt att förstå att investeringar i företagslån skiljer sig från investeringar i aktier. Med aktier investerar du i företagets eget kapital, medan du med lån investerar i företagets skuld. Aktien erbjuder potentiellt större uppsida, men också större risk eftersom aktieägare förlorar sitt kapital först vid problem. En välbalanserad portfölj bör därför innehålla både aktier och företagslån.
Strategi: Så lyckas du med crowdlending
Strategin för att lyckas med investeringar i företagslån kan sammanfattas med ett ord: Diversifiering. Kort sagt innebär diversifiering att du sprider dina investeringar. Det gäller både när det kommer till att sprida investeringarna över olika tillgångsslag (aktier, lån, obligationer, fastigheter). Samtidigt är diversifiering viktig inom varje enskild tillgångsklass. Det räcker alltså inte att äga ett lån, en aktie och en fastighet och tro att du är väl diversifierad. När det gäller lån är den enkla regeln: ju fler, desto bättre.
Från graferna nedan kan du se hur avkastningen har varit på samtliga lån som finansierats via FundingPartner mellan 2018 och sommaren 2024. Som du kan se har en liten andel av lånen gett negativ avkastning, medan de allra flesta har en avkastning mellan 7 och 13 %. Om du hade investerat i samtliga av dessa lån, hade du haft en årlig genomsnittlig avkastning på 9,7 % efter kreditförluster. Om du däremot bara hade investerat i ett enstaka lån, kunde din avkastning ha varierat från -90 % till cirka +40 %. Genom att sprida risken över många lån minskar du kraftigt sannolikheten för extrema utfall – både stora förluster och extremt höga vinster.
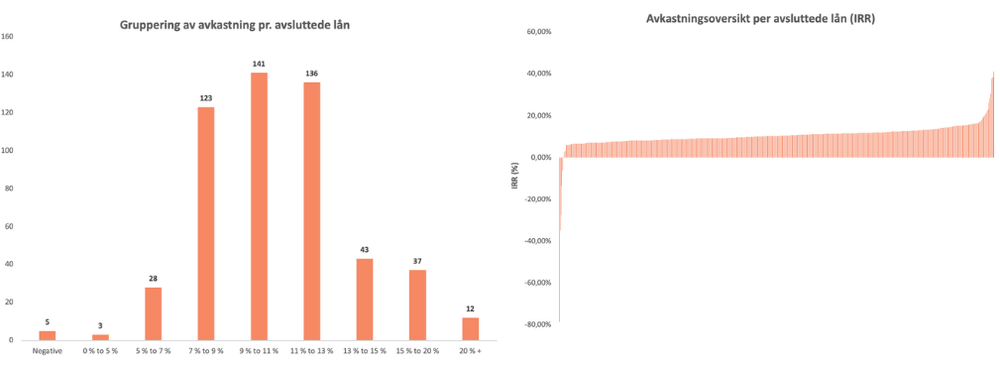
En generell strategi som de flesta lyckas med är därför att i förväg bestämma hur mycket man ska investera per lån, och därefter ta ställning till om man vill investera i ett specifikt lån eller inte. På så sätt skapar du ett regelverk för dig själv som hindrar dig från att fatta impulsiva beslut och säkerställer en god riskspridning över många olika lån.