Många små och medelstora företag behöver finansiering. Det kan vara en fastighetsutvecklare som behöver projektfinansiering, en butik som behöver finansiera varulager, ett teknikföretag som behöver anställa fler personer för att fullfölja ett kontrakt eller ett förvärvande bolag som behöver ett kortsiktigt lån för att betala ett uppköp.
Kännetecknande för dessa företag är att de är välskötta och därför har förmåga att återbetala ett lån. Trots det möts bolagens ägare ofta av fyrkantiga krav från banken om personlig borgen och pantsättning av den egen bostaden. Genom crowdlending kan dessa bolag få lånevillkor som är skräddarsydda för just deras behov. Som investerare får du möjlighet att låna pengar direkt till dessa företag, och uppnå en bra avkastning genom att de betalar dig ränta.
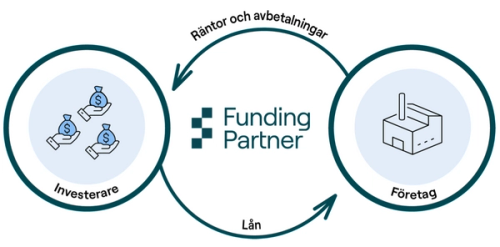
Crowdlending innebär att många personer går samman för att ge lån till ett företag. Detta kan bäst illustreras med ett exempel. Låt oss säga att en butiksägare vill utöka varulagret i sin butik, och att det kommer att kosta en miljon kronor. Butiksägaren går då till en crowdlending-plattform (t.ex. FundingPartner) som bedömer om företaget har tillräckligt god ekonomi för att kunna låna pengar. Om så är fallet publiceras lånet på plattformen. Personer, (som du själv) väljer därefter att ge lån till verksamheten. Vissa nöjer sig med att investera en tusenlapp medan andra kan låna ut mer. När summan av alla lån motsvarar beloppet företaget vill låna betalas hela beloppet ut. Butiksägaren kommer att betala räntor och göra amorteringar tills lånebeloppet är återbetalt. Plattformen, är endast en låneförmedlare. Detta innebär att förmedlaren inte tar del av lånet utan endast underlättar för långivarna att ge lån.
Låneförmedlarens (t.ex. FundingPartner) roll är att matcha låntagarnas behov med tillgängligt kapital från investerare. I denna uppgift görs en kreditbedömning och analys av låntagaren för att säkerställa att risken avspeglas i räntan. Dessutom sköter låneförmedlaren all administration, vilket inkluderar hantering av juridiska dokument och säkerheter.
Vill du investera i lån till nordiska företag? Läs mer här.
Vad är viktigt att tänka på när man investerar i lån?
1. Gör din egen research - Läs om hur plattformen bedömer företag och den informationen som presenteras om företaget i de lån du investerar i. Dessutom skadar det inte att göra en snabb Google-sökning på företaget eller fråga runt för att få ytterligare kunskap.
2. Granska avbetalningsplanen - Om företaget betalar ränta och amorterar varje månad kommer risken i ett lån att minska successivt. För ett lån som sträcker sig 12 månader och konkurs sker efter 11 månader, går bara en amortering förlorad och eftersom bolaget har betalat ränta under perioden kommer du ändå kunna göra en vinst. I motsats, ökar risken om det inte sker amorteringar under löptiden utan först vid slutet av lånets löptid.
3. Väg in räntan i din bedömning - Ett mer riskfyllt lån kommer ha en högre ränta för att du som investerare ska få en avkastning som avspeglar risken.
Läs även
Investerarintervjun: Så investerar investment bankern
4. Bedöm säkerheter - Låntagaren kan ställa säkerheter som skyddar dig från eventuella förluster. Det finns olika typer av säkerheter.
Vid panträtt får du en rätt till att realisera en specifik tillgång. Panträtt i en fastighet klassas ofta som en mycket god säkerhet. Tänk dock på att prioritetsordningen mellan olika panträttsinnehavare kan få avgörande betydelse.
Andra panträtter är t.ex. pant i kundfordringar, och varulager. Värdet av dessa är dock starkt kopplat till det specifika företaget. Även aktiepant är relativt vanligt, men tänk på att dess värde är kopplat till värdet på det specifika bolaget.
En annan form av säkerhet är personlig borgen. Det innebär att låntagaren är personligt skyldig att återbetala lånet.
5. Sprid riskerna - Genom att investera i flera lån lägger du inte alla ägg i en korg. På så sätt minskar du risken för förluster pga oförutsedda händelser.
6. Ha ett syfte med dina investeringar - Ditt sparande kommer förhoppningsvis leda till att du kan använda pengarna till något betydelsefullt i framtiden. Försök därför investera i lån med en löptid som matchar din tidshorisont.
Läs mer om att investera i företagslån.