Vad är riskklasser och hur bestäms de?
FundingPartner delar in alla lån i riskklasser, uppdelade i A, B och C. Riskklass A innebär lägst risk medan riskklass C innebär högst risk. Riskklasserna är nära kopplade till räntan på lånen och ju högre räntan är desto högre är risken.
Riskklass härleds från två parametrar. Den första är sannolikheten att ett företag går i konkurs eller försummar sina skulder. Det andra är hur mycket man förväntar sig att kunna driva in om skulden fallerar, vilket ofta är nära kopplat till den säkerhet som ställts för lånet. När du multiplicerar dessa siffror får du en förväntad förlust i procent av totalt utlånat kapital.
Om sannolikheten för fallissemang exempelvis är 5 %, och förlusten om lånet fallerar är 20 %, blir den förväntade förlusten 1 %. Eftersom riskklassen styrs av dessa två faktorer kan det finnas ett bredd i vilka lån får en given riskklass. Exempelvis skulle ett företag som har ett stabilt och säkert kassaflöde, men lite säkerheter, kunna ges en bra riskklass, eftersom sannolikheten för fallissemang är låg. Däremot kan ett fastighetsbolag ha högre sannolikhet för fallissemang, men ändå ha en bra riskklass då säkerheten som ställs är god. Nedan är intervallet för förväntad förlust som FundingPartner siktar på i relation till riskklass.
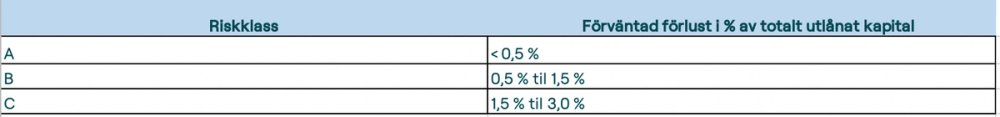
Vänligen notera att detta är en uppskattning, och graden av förväntad förlust kan variera. Det är också viktigt att komma ihåg att förlustprocenten gäller ett genomsnitt av alla lån. Det kan finnas stora individuella skillnader mellan vad förlustprocenten är för enskilda lån, vilket innebär att investeringen kan innebära en förlust på 100 %.
För de lån som förmedlats från 2021 t.o.m. september 2023 har statistiken mellan de olika riskklasserna i realiteten sett ut som i tabellen nedan. Statistiken för analysen togs fram i september 2023. Observera att detta bara är en ögonblicksbild och att förlustprocenten inte är slutgiltig, eftersom processen avseende indrivelse fortfarande pågår för vissa lån.
Statistik för riskklasser

* Nyckeltalen är beräknade utifrån volym i kronor, t.ex. fallissemang beräknas som andelen uteblivna kronor dividerat med antalet kronor som förmedlas i lån.
Som du kan se av statistiken ovan är fallissemanget högst i riskklass C, och lägst i riskklass A. Samtidigt är räntan högst i riskklass C, för att kompensera för en eventuell högre grad av fallissemang och förlust. Även om fallissemanget i riskklass C är 8 %, har 74 % av dessa redan krävts in. Det vill säga, om inget skulle tas ut från de återstående 25 % under indrivning, skulle förlustprocenten vara 2,1 %. Skillnaden i genomsnittlig ränta mellan riskklass B och C är också 2,1 %.
Läs även
Webinar - Kreditutvärdering och riskklasser
En vanlig fråga vi får är om vi kan berätta mer om våra riskklasser på lån samt processen för kreditutvärdering. Temat för FundingPartner webinar var således hur vi klassificerar lån och vad som ligger bakom riskbedömningen. Dessutom kommenterar vi på vår statistik och resultaten för 2023.